



Azərbaycanda kredit borclarını ödəməkdə çətinlik çəkən vətəndaşlara dəstək məqsədilə məişət kreditlərinə amnistiya tətbiqi yenidən müzakirə mövzusuna çevrilə bilər. Əhalinin borc yükünün azaldılması üçün Dövlət Neft Fondunun vəsaitlərinin müəyyən hissəsinin bu istiqamətə yönəldilməsi də mümkün variantlardan biri kimi nəzərdən keçirilir.
Bəs belə bir təşəbbüsün həyata keçirilməsi nə dərəcədə realdır və iqtisadiyyata hansı təsirləri ola bilər?
Məsələ ilə bağlı iqtisadçı Asif İbrahimov SİA-ya açıqlamasında bildirib ki, məişət kreditlərinə amnistiya məsələsinin yenidən gündəmə gəlməsi Azərbaycanda mövcud iqtisadi modelin yaratdığı problemlərin nəticəsidir:
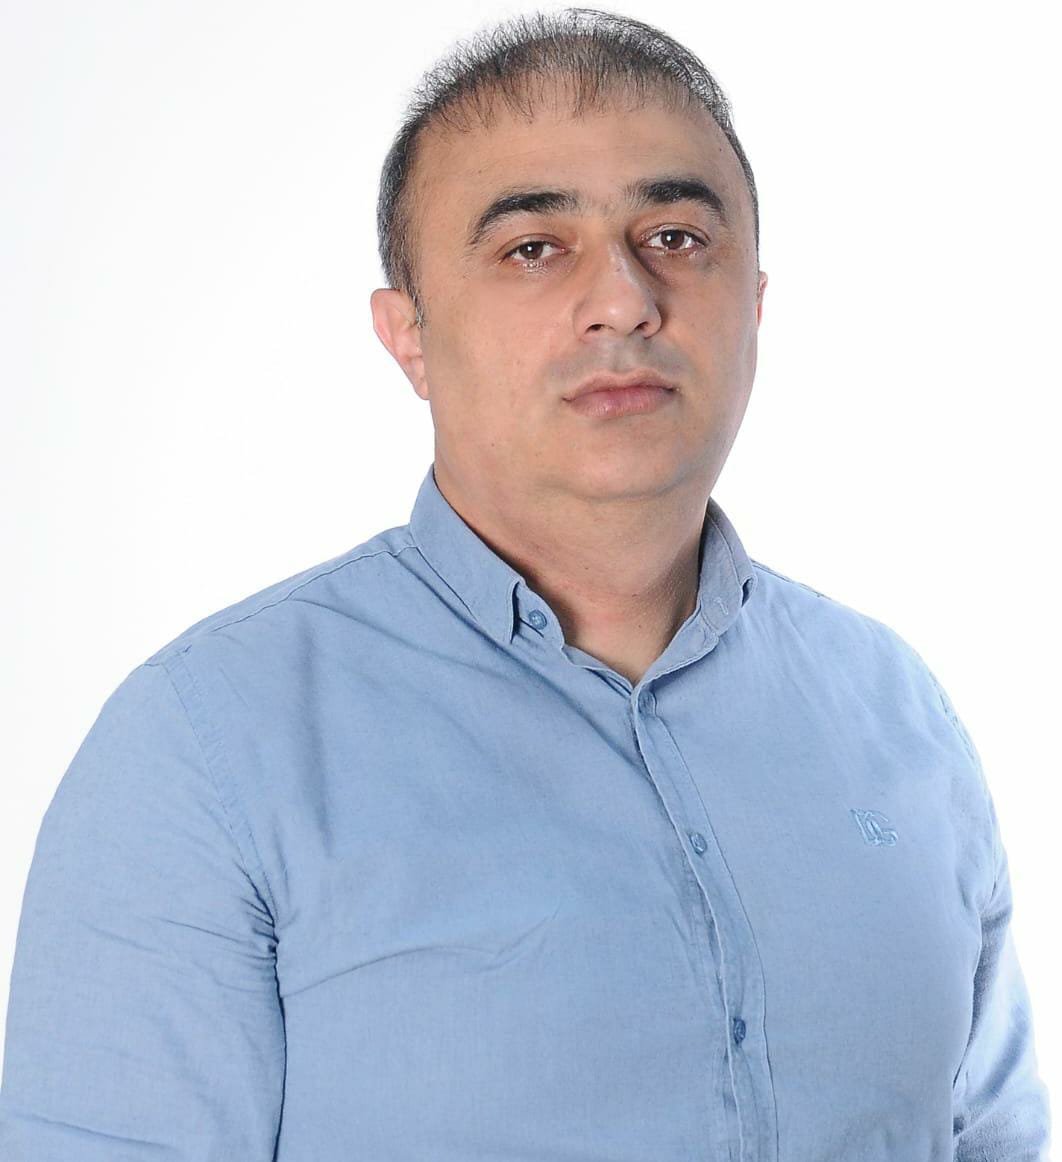 "İnsanların kredit borclarını ödəməkdə çətinlik çəkməsi yalnız fərdi maliyyə intizamı ilə izah edilməməlidir. Əsas məsələlərdən biri insanların qazanc imkanları ilə gündəlik yaşayış xərcləri arasındakı uyğunsuzluqdur. Əməkhaqları və digər gəlirlər insanların normal yaşayışını təmin etmədikdə, qiymətlər və ailə xərcləri artdıqda vətəndaşlar ehtiyaclarını ödəmək üçün kreditə üz tuturlar. Sonra isə qazandıqları pulun əhəmiyyətli hissəsini borcların qaytarılmasına yönəltməyə məcbur olurlar. Beləliklə, kredit insanın maddi vəziyyətini yaxşılaşdıran vasitədən çıxaraq onu uzunmüddətli borc asılılığında saxlayan mexanizmə çevrilə bilir.
Məncə, əsas problem insanların borclanmasından daha çox, niyə borclanmağa məcbur qalmasıdır. İqtisadi model insanlara yetərli qazanc əldə etmək, gəlirlərini artırmaq və normal həyat qurmaq üçün kifayət qədər imkan yaratmırsa, istehlak kreditləri bu boşluğu müvəqqəti doldurur. İnsan soyuducu, paltaryuyan, mebel almaq, evini təmir etmək və digər gündəlik ehtiyaclarını qarşılamaq üçün kredit götürür. Ancaq gəliri kredit ödənişlərini və yaşayış xərclərini birlikdə qarşılamağa çatmadıqda yeni borclar yaranır. Bu zaman problem təkcə borcalanın deyil, gəlirlərin formalaşması, əmək bazarı, qiymətlər və maliyyə resurslarının bölüşdürülməsi ilə bağlı iqtisadi sistemin də problemidir.
Dövlət Neft Fondunun vəsaitlərinin müəyyən hissəsinin vətəndaşların kredit borclarının azaldılmasına yönəldilməsi nəzəri baxımdan müzakirə oluna bilər. Lakin bu qərar ciddi iqtisadi əsaslandırma tələb edir. Fondun vəsaitləri uzunmüddətli dövlət və milli sərvət ehtiyatıdır. Onlardan istifadə zamanı gələcək nəsillərin maraqları, büdcə dayanıqlılığı və vəsaitlərin alternativ iqtisadi faydası nəzərə alınmalıdır. Üstəlik, bütün məişət kreditlərinin dövlət hesabına bağlanması həm böyük maliyyə yükü yarada, həm də gələcəkdə kredit götürənlərin yenidən eyni vəziyyətə düşməsinə səbəb ola bilər. Bankların kredit risklərinin hansı hissəsinin dövlət hesabına qarşılanacağı və belə bir qərarın məsuliyyətli borclanma davranışına təsiri də əvvəlcədən qiymətləndirilməlidir.
Bununla belə, həqiqətən ödəmə qabiliyyətini itirmiş, aşağı gəlirli vətəndaşlara ünvanlı dəstək mexanizmi hazırlamaq mümkündür. Məsələn, sosial cəhətdən həssas ailələr üçün borcun restrukturizasiyası, faiz və cərimələrin müəyyən şərtlərlə azaldılması, ödəniş müddətinin uzadılması və xüsusi hallarda qismən dövlət dəstəyi nəzərdən keçirilə bilər. Bunun üçün borcalanların gəlirləri, borc yükü və ödəmə qabiliyyəti obyektiv meyarlarla qiymətləndirilməlidir. Dövlət dəstəyi bankların bütün kommersiya risklərini avtomatik olaraq büdcənin üzərinə keçirməməlidir.Amma ən vacib məsələ borcların silinməsindən sonra nə baş verəcəyidir. Əgər insanların gəlirləri artmırsa, əməkhaqları yaşayış xərclərinə uyğunlaşmırsa, istehsal və məhsuldar məşğulluq genişlənmirsə, bir müddət sonra vətəndaşlar yenidən kredit götürməyə məcbur qalacaqlar. Bu halda amnistiya problemin səbəbini aradan qaldırmayacaq, sadəcə onun nəticələrini müvəqqəti yumşaldacaq. Davamlı həll yolu yeni borclar hesabına istehlakı dəstəkləmək deyil, insanların real qazanc imkanlarını genişləndirmək, rəqabətli iqtisadiyyat yaratmaq, məhsuldar iş yerlərini artırmaq və gəlirlərin alıcılıq qabiliyyətini qorumaqdır.
Azərbaycanda iqtisadi siyasətin əsas məqsədi vətəndaşların kredit götürərək dolanmasını yox, öz gəlirləri hesabına normal yaşamasını təmin etmək olmalıdır. İnsan işləyir, əməkhaqqı alır, amma gündəlik ehtiyaclarını ödəmək üçün yenə də borca möhtac qalırsa, burada iqtisadi inkişafın nəticələri ciddi şəkildə qiymətləndirilməlidir. İqtisadiyyatın böyüməsi ilk növbədə insanların həyatında hiss olunmalıdır. Vətəndaşın gəliri onun əsas ehtiyaclarını qarşılamağa çatmırsa, maliyyə sabitliyi barədə danışmaq çətindir. Kredit amnistiyası müvəqqəti çıxış yolu ola bilər, ancaq əsas məqsəd insanları borcdan xilas etməklə yanaşı, onları yenidən borclanmağa məcbur edən iqtisadi səbəbləri aradan qaldırmaq olmalıdır".
Bütün xəbərlər Facebook səhifəmizdə













 USD

 EUR

 GBP
 RUB
