
"Kreditin təhlükəli olub-olmaması bir neçə amildən asılıdır. Burada söhbət yalnız kredit götürən şəxsin deyil, eyni zamanda kredit verən təşkilatın və bütövlükdə iqtisadiyyatın üzləşə biləcəyi risklərdən gedir. İlk növbədə, kreditlərin düzgün qiymətləndirilmədən və lazımi təminat olmadan verilməsi həm banklar, həm də iqtisadiyyat üçün ciddi təhlükə yarada bilər. Məsələn, Beynəlxalq Bankın və sonradan bağlanan bəzi bankların fəaliyyəti ilə bağlı problemlər zamanı böyük məbləğdə kreditlərin lazımi təminat olmadan verilməsi məsələsi gündəmə gəlmişdi".
Bu sözləri SİA-ya açıqlamasında iqtisadçı Elçin Rəşidov deyib.
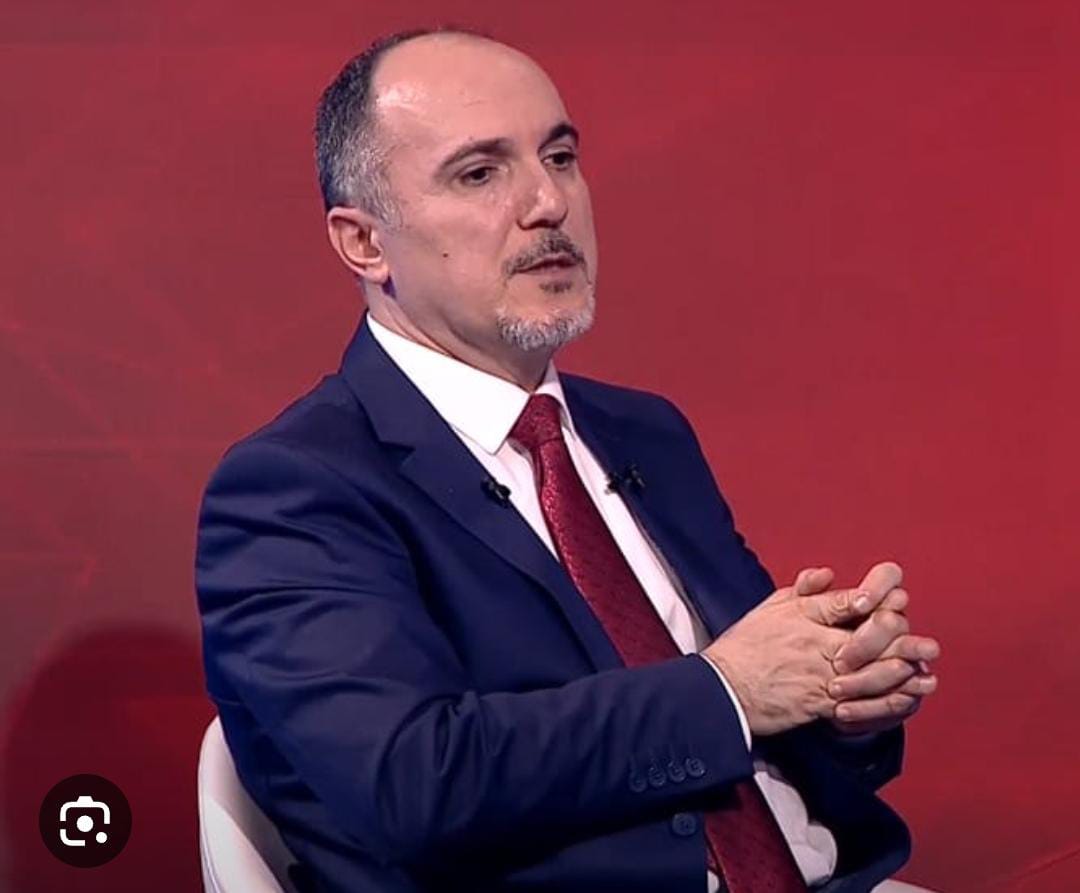
Onun sözlərinə görə, belə hallarda qərarların qəbulunda iştirak edən müxtəlif şəxslərin məsuliyyəti və mümkün maraq toqquşmaları araşdırılmalıdır. Əgər bu cür hallar sistemli xarakter alırsa, nəticədə kreditlər geri qaytarılmır, banklar zərərə uğrayır və yaranmış problemlərin yükü bütövlükdə iqtisadiyyata təsir göstərir. Beynəlxalq Bankın borcları ilə bağlı yaşananlar da düzgün idarəetmənin nə qədər vacib olduğunu göstərən nümunələrdən biridir:
"İkinci risk kredit verən təşkilatla bağlıdır. Bank, digər kredit təşkilatı, maliyyə qurumu və ya şirkət borc verərkən riskləri düzgün qiymətləndirməzsə, ciddi maliyyə itkisi ilə üzləşə bilər. Borcalanın gəlirlərinin, ödəmə qabiliyyətinin və təqdim etdiyi təminatın düzgün yoxlanılması bu baxımdan mühüm əhəmiyyət daşıyır.
Kredit götürən şəxs üçün də risklər mövcuddur. İstehlak krediti götürən şəxs ailə büdcəsini düzgün hesablamaya, biznes krediti götürən sahibkar isə layihəsinin gəlirliliyini olduğundan yüksək qiymətləndirə bilər. Bəzən hesablamalar düzgün aparılsa belə, əvvəlcədən nəzərdə tutulmayan hadisələr baş verir və borcun qaytarılması çətinləşir.
İstehlak krediti ilə bağlı problemlər ailənin gündəlik xərclərinə, ərzaq və digər zəruri ehtiyaclarını qarşılamaq imkanlarına mənfi təsir göstərə bilər. Biznes kreditlərində isə zərər yalnız sahibkarla məhdudlaşmır. Şirkətin işçiləri, tərəfdaşları və təchizatçıları da bu vəziyyətdən təsirlənə bilərlər.
Bəzi insanlar borclarını və ya kommunal xidmətlər, tibbi müalicə kimi zəruri xərclərini ödəmək üçün kredit götürürlər. Bu, müəyyən hallarda onların problemini müvəqqəti həll etsə də, digər tərəfdən əlavə faiz və ödəniş öhdəliyi yaradır. Nəticədə insan borc yükündən çıxmaq əvəzinə, daha dərin maliyyə çətinlikləri ilə üzləşə bilər.
Dövlətlərin borclanması da ayrıca risklər yaradır. Məsələn, ABŞ-ın dövlət borcunun artması büdcə xərcləri və borca xidmətlə bağlı müzakirələrə səbəb olur. Borcun həddindən artıq yüksəlməsi faiz ödənişlərini artıraraq dövlətin digər istiqamətlərə ayıra biləcəyi maliyyə imkanlarını məhdudlaşdıra bilər. Borc yükünü azaltmaq üçün inflyasiyaya səbəb ola biləcək siyasətlərə üstünlük verilməsi isə uzunmüddətli iqtisadi problemlər yarada bilər. Beləliklə, həm fərdlərin, həm şirkətlərin, həm də dövlətlərin borclanması zamanı risklərin düzgün hesablanması vacibdir.
Digər mühüm məsələ kredit götürən insanların faizləri düzgün qiymətləndirməməsidir. Xüsusilə istehlak kreditlərində bəzi şəxslər yalnız aylıq ödənişin məbləğinə diqqət yetirir, kreditin ümumi dəyərini və sonda nə qədər artıq vəsait ödəyəcəklərini nəzərə almırlar. Halbuki kredit götürərkən faiz dərəcəsi ilə yanaşı, bütün müddət ərzində ödəniləcək ümumi məbləğ də hesablanmalıdır.
Bir borcu ödəmək üçün başqa kredit götürmək bəzən insana müvəqqəti çıxış yolu kimi görünə bilər. Lakin bu addım borc problemini kökündən həll etmir və insanın davamlı borclanma dövrünə düşməsinə səbəb ola bilər.
Banklar kredit verərkən borcalanın gəlirlərinin sabitliyini də nəzərə almalıdırlar. Məsələn, əməkhaqqı şəklində müntəzəm gəlir əldə edən şəxslə kənd təsərrüfatı sahəsində çalışan fermerin gəlirləri eyni xüsusiyyətlərə malik deyil. Fermerin qazancı iqlim şəraitindən, məhsuldarlıqdan və mövsümdən asılı ola bilər. O, bir il zərərlə işləyə, növbəti il isə gəlir əldə edə bilər. İşsizlik riski və iqtisadi fəallığın zəifləməsi də insanların kreditləri qaytarmaq imkanlarına təsir göstərir.
Kredit riskini qiymətləndirərkən borcun məbləğini şəxsin gəlirləri ilə müqayisə etmək, gəlirlərin nə dərəcədə müntəzəm olduğunu və onun ehtiyat vəsaitinin və ya digər aktivlərinin olub-olmadığını araşdırmaq lazımdır. Bu prinsiplər həm fərdi, həm biznes, həm də dövlət borclarına aiddir.
Aylıq gəlirin hansı hissəsinin kredit ödənişlərinə yönəldilməsinin ailə üçün təhlükəli olması məsələsinə gəldikdə isə, bunu yalnız faiz göstəricisi ilə müəyyənləşdirmək düzgün deyil. Ailənin gəlirləri, əmlakı, yığımları, zəruri xərcləri və gələcəkdə üzləşə biləcəyi risklər birlikdə qiymətləndirilməlidir.
Məsələn, gəliri yüksək olan bir ailə qazancının 70 faizini kredit ödənişlərinə yönəltsə belə, qalan vəsait onun ehtiyaclarını qarşılamağa kifayət edə bilər. Digər tərəfdən, gəliri və müəyyən aktivləri olsa da, yüksək maliyyə öhdəlikləri və gözlənilməz xərcləri olan ailə üçün gəlirin cəmi 10 faizinin kreditə yönəldilməsi belə problem yarada bilər.
Ona görə də kredit yükünü qiymətləndirərkən ailənin yalnız aylıq gəlirinə deyil, ümumi maliyyə vəziyyətinə, sərvətinə, yığımlarına və gəlirlərinin sabitliyinə də baxmaq lazımdır. Kreditin təhlükəsiz olub-olmaması bu amillərin birlikdə qiymətləndirilməsindən asılıdır".

Bütün xəbərlər Facebook səhifəmizdə
 USD

 EUR

 GBP
 RUB