


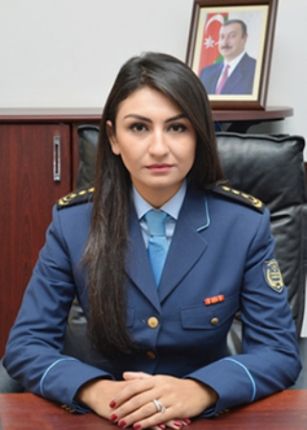
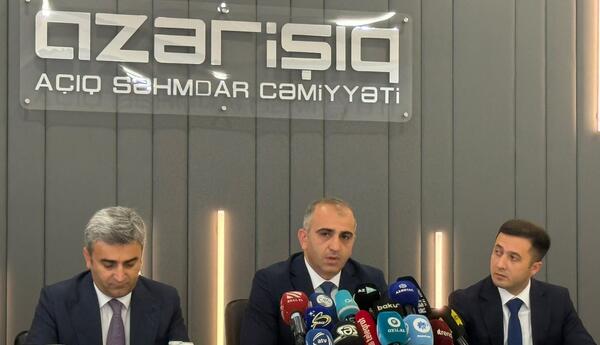
"Vergi Məcəlləsində nəzərdə tutulan vergi güzəştləri və azadolmalarla bağlı dəyişikliklər vergi ödəyicilərinin vergi yükünün azaldılmasına, onların dövriyyə vəsaitlərindən səmərəli istifadə etmələrinə şərait yaradacaq, sahibkarlığın inkişafına dəstək verəcək". SİA-nın məlumatına görə, bunu Vergilər Nazirliyinin vergi siyasəti və strateji araşdırmalar Baş idarəsinin rəisi, baş vergi xidməti müşaviri Samirə Musayeva mətbuat konfransında deyib. O bildirib ki, icbari tibbi sığorta və səhiyyə (tibb) xidmətləri göstərən qurumların gəlirləri mənfəət vergisindən müddətsiz, buğdanın idxalının və satışı, buğda unu və çörəyin istehsalı və satışı, quş ətinin satışı isə 3 il müddətində ƏDV-dən azad edilib. Bankların restrukturizasiya və sağlamlaşdırma tədbirləri çərçivəsində qeyri-işlək (toksik) aktivlərinin təqdim edilməsi 2017-ci il yanvarın 1-dən 3 il müddətinə ƏDV-dən azad edilib. Banklar tərəfindən fiziki şəxslərin əmanəti üzrə ödənilən illik faiz gəlirlərinin, habelə emitent tərəfindən investisiya qiymətli kağızları üzrə ödənilən dividendin, diskont və faiz gəlirlərinin gəlir vergisindən azad edilməsi müddəti 2023-cü ilin fevral ayınadək artırılıb. Sahibkarların vergi yükünün azaldılması ilə yanaşı, onların dövriyyə vəsaitlərinə qənaət edilməsi, habelə, ixracı stimullaşdırmaq məqsədilə ixrac fəaliyyəti ilə məşğul olan şəxslərin apardıqları əməliyyatlardan yaranan ƏDV üzrə artıq ödənilmiş vergilərin qaytarılması müddətləri də azaldılıb.
Məcəlləyə edilmiş mühüm dəyişikliklərdən biri də sahibkarlıq fəaliyyəti subyektləri arasında malların, işlərin və xidmətlərin təqdim edilməsi zamanı elektron qaimə-fakturanın təqdim olunmasıdır. Bu tələb ƏDV ödəyiciləri və vergi tutulan əməliyyatlarının həcmi 200.000 manatdan artıq olan ticarət və ictimai iaşə fəaliyyəti ilə məşğul olan şəxslər üçün 2017-ci ilin aprelindən, bütün digər vergi ödəyiciləri üçünsə 2018-ci ilin yanvarından qüvvəyə minəcək. S.Musayevanın sözlərinə görə, Vergi Məcəlləsinə edilmiş bu dəyişikliklər sahibkarlar arasında aparılan əməliyyatların rəsmiləşməsi prosedurunun sadələşməsinə, operativliyinin təmin edilməsinə, inzibatçılıq xərclərinin azaldılmasına, sahibkarların xərclərini təsdiq edən sənədlərə malik olmaqla gələcəkdə vergi orqanları ilə fikir ayrılıqlarının qarşısının alınmasına və şəffaflığın təmin olunmasına xidmət edəcək.
Məcəlləyə güzəştli vergi tutulan ölkələrdə təsis edilmiş (qeydiyyatdan keçmiş) subyektlərə rezidentlər və qeyri-rezidentlərin Azərbaycan Respublikasındakı daimi nümayəndəlikləri tərəfindən birbaşa və ya dolayısı ilə edilən ödənişlərin Azərbaycan mənbəyindən gəlirlərə aid edilməsini və həmin ödənişlərdən ödəmə mənbəyində əlavə 10 faiz dərəcə ilə verginin tutulmasını nəzərdə tutan müddəalar daxil edilib.
Elektron ticarətin vergiyə cəlb olunması ilə bağlı qanunvericiliyə edilmiş əlavə və dəyişiklikləri şərh edən S.Musayeva biildirib ki, elektron ticarət qaydasında qeyri-rezidentlərdən işlərin və xidmətlərin təqdim edilməsi, habelə, elektron qaydada təşkil olunan lotereyaların, digər yarışların və müsabiqələrin keçirilməsinə görə ƏDV alıcısının olduğu yerdə tətbiq ediləcək. Bu dəyişikliyin əsas məqsədi rəqabət şərtlərinin eyniləşdirilməsindən və uçot sisteminin qurulmasından ibarətdir.
Məcəlləyə edilmiş dəyişikliklərdən biri də kənd təsərrüfatı məhsullarının pərakəndə satışı zamanı ƏDV-nin ticarət əlavəsindən hesablanması ilə bağlıdır. Kənd təsərrüfatı məhsullarının istehsalçıları vergilərdən azad edilsə də, onların məhsulları ticarət şəbəkələri tərəfindən pərakəndə qaydada satılarkən bu məhsulların da tam dəyəri ümumi qaydada ƏDV-yə cəlb edilir, bu da pərakəndə satış qiymətində bahalaşmaya səbəb olurdu. Qeyd edilənləri nəzərə alaraq, kiçik və orta sahibkarlığı stimullaşdırmaq, pərakəndə ticarətdə rəqabət mühitini təmin etmək və vergi yükünü optimallaşdırmaq məqsədilə pərakəndə ticarət fəaliyyəti ilə məşğul olan sahibkarlar tərəfindən Azərbaycanda istehsal edilmiş kənd təsərrüfatı məhsullarının satışı zamanı ƏDV ticarət əlavəsindən hesablanacaq.
O qeyd edib ki, Vergi Məcəlləsində yer alan daha bir yenilik sabit veriginin tətbiqi ilə bağlıdır: "Sabit vergi fərdi qaydada, yəni muzdlu işçi cəlb etmədən müəyyən fəaliyyət növləri ilə məşğul olan fiziki şəxslərə tətbiq ediləcək. Belə ödəyicilər kiçik həcmdə gəlirlərə malik şəxslərdir. Bəzi fəaliyyət növlərinin sabit vergiyə cəlb olunması ilə bağlı Vergi Məcəlləsinə edilmiş dəyişikliyin əsas məqsədi bu sahədəki uçotun təkmilləşdirilməsi və belə şəxslərin vergi yükünün minimallaşdırılması məqsədini daşıyır. Bu fəaliyyətlə məşğul olan fiziki şəxslər vergi öhdəliklərini bəyannamə təqdim etmədən, kiçik bir sabit məbləğ ödəməklə həyata keçirəcəklər".

Bütün xəbərlər Facebook səhifəmizdə
















 USD

 EUR

 GBP
 RUB
