


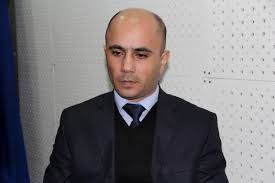
"Azərbaycanda İslam Bankçılığının yaradılması ilə bağlı bir sıra problemlər var ki, onlardan da biri qanunvericiliyi bu bankçılığın yaradılmasına uyğunlaşdırmaqdır". Bunu SİA-ya açıqlamasında iqtisadçı-ekspert Rəşad Həsənov deyib.
Ekspert bildirib ki, bir müddət öncə Beynəlxalq Bankın tərkibində belə bir departament yaradılsa da, sonradan onun hazırkı qanunvericilik əsasında fəaliyyət göstərməsi mümkünsüz oldu: "Bizdə özəl sektorda fəaliyyət illeqal olduğu üçün bankçılıqda subyektlər arasında gəlirlərinin bölüşməsi məsələsində böyük problemlər yaranır. Müəyyən qisim insanlar İslam bankçılığına meylli olsalar da, ölkəmizdə fəaliyyət göstərən sahibkarların 90 faizi ikinci tərəfin onların biznesinə müdaxilə etməsini istəmir. Bu baxımdan İslam Bankçılığı yaransa belə, bu cür səbəblər onun gələcək fəaliyyətinə mane ola bilər".
İqtisadçı-ekspert vurğulayıb ki, bir çox beynəlxalq banklar ölkəmizdə İslam bankçılığının maliyyələşməsində maraqlı olsalar da, yerli banklar onun inkişaf etməsində maraqlı deyillər: "Azərbaycanda bankların bahalı kredit siyasət həyata keçirdiyini nəzərə alsaq, burada şərtlərin fərqli olduğunu görmək olar. İslam Bankçılığı digər banklardan fərqli olaraq maliyyə çıxışı imkanları yaradır ki, bu da digər bankların zəifləməsinə səbəb ola bilər. Belə hal bank sektorunda çalışanlar üçün əlverişli deyil. Ümumilikdə götürsək, bu bankçılığın ölkəmizdə inkişaf etməsi üçün kompleks problemlər var ki, onun həlli üçün zamana ehtiyac var".
İslam bankçılığının müsbət tərəflərindən danışan R.Həsənov söyləyib ki, burada bank gəlirlə yanaşı, zərərə də şərik olur: "Əgər bank növbəti dövrlərdə zərərlə fəaliyyət göstərərsə, bu zaman zərər bank və sahibkar arasında əvvəlcədən razılaşdırılmış qaydada bölüşdürülür. Nəzərə alaq ki, hazırda bizdə heç bir bank bu şərtlər əsasında fəaliyyət göstərmir. Lakin burada zərər olmasın deyə qiymətləndirmə sərt mexanizmlər əsasında həyata keçirilir, əsası olmayan biznes layihələrinə maliyyə ayrılmır. Faizlərə gəldikdə isə Azərbaycanda manatın mənfəət norması bəzi hallarda 70-80, hətta 110-120 faizə qədər yüksələ bilər. Belə olan halda, bank illik yüz faiz mənfəət sektoruna malik olan maliyyələşmə həyata keçirdikdə onun sahibkardan götürdüyü vəsait 50 faiz həcmində olur. Halbuki bizdə kommersiya banklarının təklif etdiyi kreditlər əvvəlki dövrlərdə 22 faizə, bəzi hallarda 16-17 faiz idi. Bu İslam bankçılığının təklif etdiyi vəsait üçün ödənən dividentlər kommersiya bankından götürülən kredit üçün ödənənən faizlərdən yüksək olar. Sadəcə olaraq burada müəyyən inanclı qisim insanlar var ki, onlar faktiki olaraq bank kreditlərindən istifadə edə bilmirlər. Amma ölkəmizdə İslam bankçılığı mövcud olarsa, bu həmin insanların maliyyə əlçatanlığını inkişaf etdirər, biznes mühitə inteqrasiyasını sürətləndirər ki, bu da nəticədə ölkə iqtisadiyyatı üçün müsbət nəticələnər. Eyni zamanda ölkəyə xarici Maliyyə mənbələrindən daxil olan vəsaitlərin həcmini müəyyən qədər artıra bilər. Xüsusilə ərəb ölkələrindən, İslam İnkişaf bankından bu istiqamətdə maliyyələşmənin həyata keçirilməsi üçün ölkə iqtisadiyyatına vəsaitlərin gəlirlərini genişləndirmək olar".

Bütün xəbərlər Facebook səhifəmizdə















 USD

 EUR

 GBP
 RUB
