


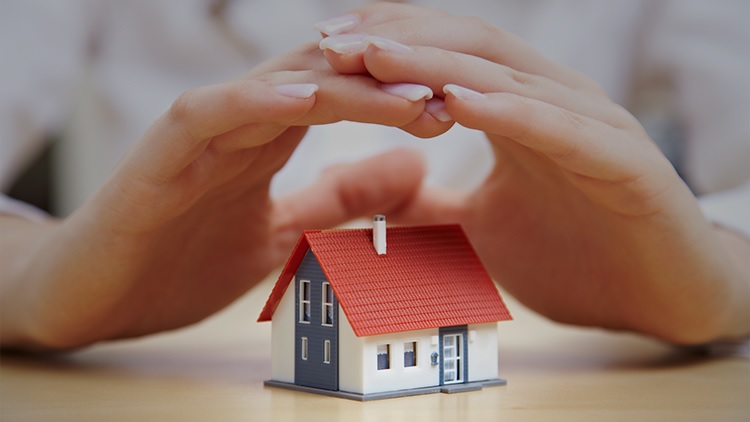
Təbii fəlakətlər, ehtiyatsızlıq və digər səbəblərdən əmlakın ya qismən, ya da tamamilə yararsız hala düşməsi hadisəsinin ictimaiyyət dəfələrlə şahidi olub. Əslində, təbii fəlakətlərin olmayacağına və yaxud bu fəlakətlərin acı nəticələrinin yan keçəcəyinə əmin olmaq da mümkün deyil. Çünki, fövqəladə hadisələr hər an baş verə bilər və heç kimin sığortalanmadığı bu hadisələrdən sözün əsl mənasında sığortalanmaq lazım gəlir.
Tarixə nəzər saldıqda bəlli olur ki, əmlak sığortasının yaradılması fikri ilk dəfə 1666-cı ildə Londonda baş verən və on üç mindən çox evin yanmasına səbəb olan böyük yanğından sonra ortaya çıxıb. Məhz bu yanğın hadisəsindən sonra, daha dəqiq desək, 1681-ci ildə iqtisadçı Nikolas Barbon əmlakın sığortalanması sistemini yaradıb. Hal-hazırda da bu sistem dünyanın bütün inkişaf etmiş ölkələrində çox geniş şəkildə tətbiq olunur və mənzillərin 90 faizə qədəri əmlak sığortasına cəlb olunur.
İstənilən fövqəladə və zərərlə nəticələnən hadisə baş verikdə heç şübhəsiz ki, əmlak sahibləri onlara dəymiş zərərin ödənilməsi üçün maraqlı olurlar və qarşılığının əldə edilməsinə çalışırlar. Lakin əmakın zərər görməsi ilə nəticələnən gözlənilməz hadisələr baş vermədən öncə həmin mülk sahibləri öz əmlaklarını sığortalamadıqlarına görə maraqlarının ödənilməsi, zərərin heç olmasa qismən də olsa qarşılanması üçün hara müraciət edəcəklərini belə bilmirlər. Çünki həmin vətəndaşlar əmlaklarını sığortalatmağa ya maraq göstərməyiblər, ya da sığortalanmaya ciddi yanaşmayıblar.
Artıq son zamanlar vəziyyət tamamilə dəyişib və ötən illərlə müqayisədə əmlakın icbari sığortalanmasında artım müşahidə edilir. Əvvəla ona görə ki, vətəndaşlar belə halların şahidi olurlar və bu hadisələrdən əvvəlcədən sığortalanmağın vacibliyi ön plana keçir. Bir sözlə, vətəndaşlar özləri öz əmlaklarını sığortalanmağa könüllü şəkildə maraq göstərirlər. Digər tərəfdən də, 2011-ci il iyunun 24-də “İcbari sığortalar haqqında” Qanun əmlakın sığortalanmasının vacib olduğunu şərtləndirir. Daha dəqiq desək, 2012-ci ilin yanvarın 1-dən tətbiqinə başlanılan qanun layihəsi hüquqi və fiziki şəxslərə məxsus əmlakın icbari qaydada da sığortalanmasını nəzərdə tutur. Daşınmaz əmlakın icbari sığortası daşınmaz əmlakın zədələnməsi, məhv olması, yaxud hər hansı formada itkisi ilə bağlı dəyən zərərin əvəzinin ödənilməsi məqsədi ilə tətbiq edilir. Məhz bu məqsədlərə görə də hüquqi və fiziki şəxslərə məxsus əmlakın, habelə siyahısı müvafiq icra hakimiyyəti orqanı tərəfindən müəyyənləşdirilən dövlət əmlakının sığortası icbaridir.
Doğrudur, sığortalanmanın nəyə görə vacib olması barədə maarifləndirmə bu gün də öz aktuallığını qoruyur və öz əmlaklarını sığorta etdirməyin ən vacib məsələ olması barədə vətəndaşlar mütəmadi olaraq məlumatlandırılmalıdırlar. Bu barədə ölkə başçısı keçirdiyi müşaavirədə də vurğulayıb və qeyd edib ki, vətəndaşlar evlərinin, əmlaklarının sığortalanmalı olduğunu bilməlidirlər. Cənab Prezidentin dediyi kimi, həqiqətən də vətəndaşlar bilməlidirlər ki, öz əmlaklarını sığortalamaqla hər kəs hərhansı bir təbii fəlakətdən, fövqəladə hadisədən malını və mülkünü qorumuş olur. Çünki, sığorta şirkətləri belə arzuolunmaz hadisələr samanı mülkiyyətini sığorta edən zərərçəkənlərin maddi ziyanını qarşılayırlar.
Dünya təcrübəsinə müraciət etsək belə görərik ki, insanlar öz mülklərini sığortalamaqla dəymiş maddi ziyanı sığorta şirkətlərindən tələb edə bilirlər və məhz bu səbəbdən heç bir risklə qarşılaşa bilməyəcəklərinə əmindirlər. İnkişaf etmiş ölkələrdə hərhansı ticarət obyektində, hansısa müəssisədə məsələn, yanğın baş verdikdə, maliyyə məsuliyyətini sığorta şirkətləri daşıyır, çünki mülkiyyət qabaqcadan sığortalandığı üçün kompensasiya ödənişinə cabahdehlik məhz həmin şirkətlərin üzərinə düşür. Təbii fəlakətlər nəticəsində şəxsi evlərə, malikanələrə, digər mülklərə ziyan dəydiyi təqdirdə, yalnız sığortaçılar köməyə gəlir və onlara maliyyə yardımı edilir. Elə bu səbəbdən də həmin ölkələrdə dövlət bizdə olduğu kimi əlavə qayğı ilə qayğılanmır və əlavə vəsaitlərin izafi olaraq xərclənməsi kimi yükdən də azaddır. Yeri gəlmişkən qeyd edək ki, Azərbaycanda olduğu kimi heç bir ölkədə vətəndaşa dəymiş maddi ziyan dövlət tərəfindən qarşılanmır. Yəni, təbii fəlakətlər və fövqəladə hadisələr zamanı zərər çəkən vətəndaşlara yardım edən Azərbaycan kimi ikinci bir ölkə yoxdur. Buna ən gözəl nümunə olaraq ABŞ-da 11 sentyabr hadisələri zamanı partladılan əkiz qülllələrə dəyən 58 milyard dollarlıq zərəri göstərmək olar. Bu hadisə zamanı dövlət heç bir ödəniş etmədi, çünki qüllələr sığortalanmışdı və zərəri də bütünlükdə sığorta şirkətləri ödədilər. Hər bir ölkədə dövlət vətəndaşa xidmət edirsə də, heç bir ölkədə dövlət Azərbaycandakı qədər yüklənməyib. Səbəb isə vətəndaşlarımızın öz əmlaklarını sığortalamamasıdır və məhz bu səbəbdən vətəndaşlar da bilməlidirlər ki, dövlət özü də bu məsələdə maraqlıdır. Əks halda, bu ildən etibarən daşınmaz əmlakın icbarı sığortası üzrə cərimənin tətbiqi nəzərdə tutulmazdı. Xatırladaq ki, İnzibati Xətlar Məcəlləsinin 469.1-ci bəndində daşınmaz əmlakını icbarı sığortalamaqdan yayındırdığına görə fiziki şəxslərin 30 manat, vəzifəli şəxslərin 80 manat, hüquqi şəxslərin isə 200 manat cərimə ödəməli olduqları qeyd olunur. Bir sözlə, mülkiyyətin sığortalanması icbari xarakter daşıyır və vətəndaşlar bu məsələdə qanun qarşısında cavabdehdirlər.
Etiraf etmək lazımdır ki, vətəndaşların sığortalanmaya ya marağının, ya da məlumatının kifayət qədər olmaması ilə yanaşı, ölkəmizdə sığorta fəaliyyəti, sığorta biznesi ilə məşğul olan şirkətlərin işi heç də qənaətbəxş deyil. Öncə misal çəkdiyimiz inkişaf etmiş ölkələrdə sığorta işi bir biznes, özü də gəlirli bir biznes fəaliyyəti kimi öndə olduğu halda, ölkəmizdə bu fəaliyyət sahəsi onlarla müqaisə olunmazdır. Ən azından bu fəaliyyət, bu biznes sahəsində zəif dinamikanı etiraf etmək lazımdır. Əks halda, bu gün icbari sığortanın tətbiqi ilə bağlı heç bir ləngimə belə olmazdı və eyni zamanda icbari sığortadan yayınanlara cərimələrin tətbiqi ilə əlaqədar müəyyən olunmuş cəza mexanizmini işə salmağa belə ehtiyac duyulmazdı.
Ölkəmizdə sığorta fəaliyyəti varsa da bu fəaliyyət sahəsini ilk növbədə inkişaf etmiş ölkələr səviyyəsinə qaldırmaq lazım gəlir və bu görüləcək işlər sırasında ən vacibidir. Bu sahənin işinin təkmilləşdirilməsi, daha da gücləndirilməsi üçün sözsüz ki, əvvəlcə maarifləndirmə, eyni zamanda təbliğat və təşviqat işləri aparılmalıdır. Bu maarifləndirmə və təbliğat-təşviqat işləri vətəndaşların öz əmlakını sığortalamasına marağın təmin edilməsi üçün vacib məsələdir. Çünki, öz mülkünün sığortalanmasının mahiyyəti və əhəmiyyəti tam şəkildə aydın olduğu təqdirdə vətəndaşların əmlaklarını tam olaraq könüllü şəkildə sığortalayacağına zərrə qədər şübhə ola bilməz. Eyni zamanda, sığorta biznesi fəaliyyətinin mütləq şəkildə hüququ-normativ bazası yaradılmalıdır. Hüquqi-normativ baza yaradılmalıdır ki, bu fəaliyyət inkişaf etsin, həmçinin tələblərə də cavab versin və vətəndaşların da, dövlətin də sığorta şirkətlərinə inamı, etibarı artsın. Məhz sığorta fəliyyətinin mükəmməl qurulması nəticəsində əvvəla sığortalanma məsələsi məntiqi şəkildə təşkil edilə bilər, daşınmaz əmlak sığortası müəyyən edilmiş hüquqi-normativ qaydalara əsasən diferensiallaşdırılar . Nəticədə isə həm vətəndaş məmnunluğu artar, həm də dövlət bu vaxta qədərki əlavə qayğı ilə qayğılanmaz, əlavə vəsaitlərin izafi olaraq xərclənməsi kimi yüklənməz. Bu isə öz növbəsində dövlət büdcəsinin daha da artmasına, sosial rifahın daha da yaxşılaşmasına öz töhfələrini çox gözlətməz.
Xatırladaq ki, əmanətlərin tam sığortalanması müddətinin bu il dekabrın 4-dək uzadılması nəzərdə tutulur. Bu, Prezident İlham Əliyevin imzası ilə Milli Məclisə daxil olmuş “Əmanətlərin tam sığortalanması haqqında” Azərbaycan Respublikasının Qanununda dəyişiklik edilməsi barədə” qanun layihəsində öz əksini tapıb. Daşınmaz əmlakın icbari sığortası ilə yanğın, qaz partlayışı, qısaqapanma, subasma, təbii fəlakətlər, üçüncü şəxslərin qanuna zidd hərəkətləri və digər hadisələrə təminat verilir. Hüquqi şəxslərin öz fəaliyyətini, həmçinin hüquqi şəxs yaratmadan sahibkarlıq fəaliyyəti ilə məşğul olan fiziki şəxslərin sahibkarlıq fəaliyyətini həyata keçirməsi üçün istifadə etdikləri daşınmaz əmlakın icbari sığortası üzrə sığorta haqları daşınmaz əmlakın dəyərindən, istifadə məqsədindən və azadolma məbləğindən asılı olaraq hesablanır. Ümumiyyətlə, vətəndaşlara və sahibkarlara dəymiş zərərin sığorta mexanizmi vasitəsilə ödənilməsi nəzərdə tutulur.
Daşınmaz əmlakın istismarı ilə bağlı mülki məsuliyyətin icbari sığortası isə “İcbari sığortalar haqqında” Azərbaycan Respublikası Qanununun Xüsusi bölməsinin 3-cü fəslində nəzərdə tutulub. Daşınmaz əmlakın istismarı ilə bağlı mülki məsuliyyətin icbari sığortası müvafiq əmlakın istismarı, o cümlədən həmin əmlakın ərazisində inşaat, təmir, yenidənqurma və ya digər işlərin həyata keçirilməsi zamanı üçüncü şəxslərin sağlamlığına və əmlakına dəyən zərərin əvəzinin ödənilməsi məqsədi ilə tətbiq edilir.
Daşınmaz əmlakın istismarı ilə bağlı mülki məsuliyyətin sığortası icbari olan əmlak dedikdə, hüquqi şəxslərin öz fəaliyyətini, həmçinin hüquqi şəxs yaratmadan sahibkarlıq fəaliyyəti ilə məşğul olan fiziki şəxslərin sahibkarlıq fəaliyyətini həyata keçirməsi üçün istismar etdiyi daşınmaz əmlak olan binalar, tikililər, qurğular, sahələr başa düşülür. Qeyd edək ki, sadalanan hər hansı əmlakın istismarı ilə bağlı üçüncü şəxslər qarşısında mülki məsuliyyətin sığortası da icbaridir. Daha dəqiq desək, hüquqi şəxslərin öz fəaliyyətini, həmçinin hüquqi şəxs yaratmadan sahibkarlıq fəaliyyəti ilə məşğul olan fiziki şəxslərin sahibkarlıq fəaliyyətini həyata keçirməsi üçün istismar etdiyi daşınmaz əmlak olan binalar, tikililər, qurğular, sahələr üzrə “İcbari sığortalar haqqında” Azərbaycan Respublikasının Qanununun 42.2–ci maddəsinə əsasən Daşınmaz əmlakın istismarı ilə bağlı mülki məsuliyyətin icbari sığortası tələb olunur.
Təəssüf ki, vətəndaşlar gələcək riskləri düzgün qiymətləndirmədiyindən könüllü şəkildə sığorta halları çox nadir baş verən hadisəyə çevrilir. Məhz buna hörə də, gözlənilməz hadisələrin əmlaka vurduğu zərər zamanı bir çox insanlar evsiz qala, qazanc mənbəyi olan əmlakını itirə bilir və bu itki, bu zərər sadəcə maddi olmaqla bitmir. Çünki, itkiyə məruz qalmış vətəndaşın yaranan problemlərin mənfi təsiri ilə mənəvi və psixoloji sarsıntı yaşamasına da səbəb olur. Belə bir durumda isə, vətəndaşın rasional düşünə bilməməsi, maddi yardım mənbəyi tapmaqda çətinlik çəkməsi, evsiz qalması və ya qazanc yerindən məhrum olması demkdir ki, bu da illər ərzində əldə etdiklərinin itirilməsinə gətirib çıxarır. Məhz bu kimi xoşagəlməz hallardan qorunmaq və risklərdən azad olmaq üçün əmlakın sığortalanması və bu sahədə maariflənmə öz aktuallığını qoruyur.
İnam Hacıyev
Yazı Azərbaycan Respublikası İcbari Sığorta Bürosunun keçirdiyi müsabiqəyə təqdim etmək üçündür.

Bütün xəbərlər Facebook səhifəmizdə















 USD

 EUR

 GBP
 RUB
