


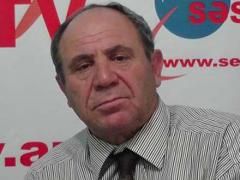
Bu günki müsahibimiz iqtisadçı ekspert Əli Əlirzayevdir. Qonağımızla Azərbaycan iqtisadiyyatının mövcud durumunu və ölkənin bank sektorundakı vəziyyəti müzakirə etmişik.
- Azərbaycan iqtisadiyyatının mövcud durumu bizə nələri vəd edir? Bir iqtisadçı kimi proqnozlarınız nədir?
- Azərbycan iqtisadiyyatı 1993-cü ildən bu yana müxtəlif mərhələləri keçib. İqtisadiyyatımız tənəzzül və inkişaf dövrü olub. 1996-cı ildən iqtisadiyyatımızda müttərəqi dəyişiklik olub. Bu inkişaf özünü iqtisadiyyatımızın müxtəlif sahələrində göstərir. İstər ÜDM, istərsə də əhalinin sosial gəlirləri artıq dünya standartlarına uyğunlaşdırılır. Eyni zamanda neft sektoru Azərbaycan iqtisadiyyatının inkişafında müstəsna rol oynayır. Bu da ölkənin iqtisadi strategiyasının güclənməsində mühüm amildir. Bundan başqa neft gəlirlərindən istifadə qaydaları müəyyənləşdirilib ki, bu da gələcəkdə neft tükənsə belə ölkənin iqtisadi artım tempinə təsir etməsin.
- Son dövrlər qeyri-neft sektoruna diqqət artıb. Hətta prezident İlham Əliyevin də bu istiqamətdə tapşırıqları var ki, iqtisadiyyatın bu sektoruna investisiyalar yönəldilməlidir. Qeyri-neft sektorunun özündə isə prioritet sahələrdən biri də bank sektorudur. Bəs bu gün ölkənin bankçılıq sektorundakı vəziyyət müsbətdir?
- Bank sektoru ümumi Azərbaycan iqtisadiyyatının əsas təşkil edir. Daha dəqiq desək iqtisadiyyatın infrastrukturudur. Ən başlıcası maliyyə-kredit siyasətinin formalaşmasının əsasında bank durur. Ölkənin pul siysətinin idarə olunmasında o, cümlədən əhalinin rifanın yaxşılaşmasında bankların müstəsna xidməti var. Ölkədə bankşılıq daha da inkişaf etsə o zaman istehsal və istehlak sahəsində ciddi irəliləyişlər qeydə alına bilər. Bank sektoru inkişaf etməsə makroiqtisadi artımdan danışmaq olmaz. Bu səbəbdən ümumi iqtisadi artım üçün, əhalinin sosial rifanın yaxşılaşdırılması məqsədi ilə bank sektoru inkişaf etdirilməlidir. Liberal iqtisadi şəraitdə bankçılıq prioritet sahə kimi müəyyənləşdirilməlidir.
- Bu yaxınlarda ölkənin Mərkəzi Bankı maraqlı bir hesabatla çıxış etmişdi ki, banklar problemli kreditlərinin sayı artıb. Eyni zamanda kreditlərin verilməsində azalma müşahidə olunur. Sizcə, bu problem niyə ortaya çıxır? Bu bankların kredit siyasətini düzgün müəyyənləşdirməməsi ilə bağlıdır, yoxsa əhalinin gəlirlərinin az olması məsələni ağırlaşdırır?
- Ümumi banklara nəzarət prinsipi lazımdır. Bank sahibkarlıq fəaliyyətidir, maliyyə qurumlarının özlərinəməxsus öhdəlikləri olmalıdır. Bank dövlət və vətəndaşlar qarşısında etimadını gücləndirməlidir. Banklar da öz növbəsində mal və kredit mübadiləsində çalışırlar ki, likvidiliyini artırsın. Bu gün diqqət yetirdikdə görürük banklar bu gün daha çox istehlak xarakterli kreditlərə üstünlük verirlər. Ancaq yüksək məbləğli kreditlərin verilməsi prosesi bir qədər ləng gedir. Bu məsələyə tək banklar deyil, əhali də maraq göstərmir.
- Kreditdən söz düşmüşkən bir məsələni də qeyd edək. Bu gün ölkə ictimaiyyətini daha çox maraqlandıran ipoteka kreditidir. Amma bir nüans var, sanki gənclər kreditin bu növündən tam razı deyillər?
- Biz vaxtilə Milli Məclisdə olanda İpoteka krediti haqqında qanunu işləmişik. İpoteka krediti əvvəlkinə nisbətən indi inkişaf edib. Əvvəlcə vəsait 10 milyon idisə, indi 100 milyondur. Amma bir çox ölkələrə baxan görürük ki, bu layihə özünü doğurultmayıb. Ona görə, dövlət bu məsələdə bir qədər mühafizəkar davranır. Problemin kökündə duran məsələ budur ki, ipoteka krediti götürmək istəyən gənclərdə kreditin qaytarılması üçün kifayət qədər maddi gəlir olmur.

Bütün xəbərlər Facebook səhifəmizdə















 USD

 EUR

 GBP
 RUB
