


Milli Məclisin İqtisadi siyasət komitəsinin bugünkü iclasında Vergilər Məcəlləsinə dəyişikliklərin edilməsi müzakirə olunub. SİA-nın xəbərinə görə, dəyişikliklər barədə məlumat verən komitə sədri Ziyad Səmədzadə bildirib ki, vergi azadolmaları və güzəştlərin verilməsi ilə bağlı müddəalar yalnız Vergi Məcəlləsi ilə müəyyənləşdirilir.
Mənzil tikintisi fəaliyyəti ilə məşğul olan şəxslər tərəfindən ƏDV-nin məqsədləri üçün vergi tutulan minimum dövriyyə Vergilər Məcəlləsinin 219.1.3-cü maddəsində müəyyən edilən vergitutma obyektinin hər kvadrat metri üçün 225 manat məbləğində ölkənin şəhər və rayonlarının ərazilərinin zonalar üzrə müvafiq icra hakimiyyəti orqanının müəyyən etdiyi əmsallar tətbiq etməklə hesablanır. Eyni zamanda malların ixracından başqa, malların təqdim edilməsinin, işlər görülməsinin və xidmətlər göstərilməsinin müəyyən növlərindən, idxalın da bəzi növlərindən ƏDV tutulmur.
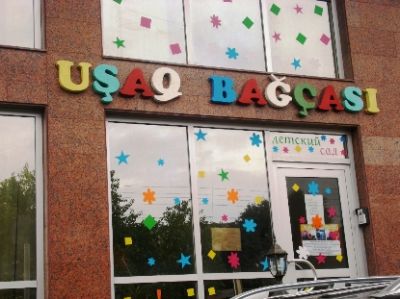
İclasda həmçinin "Kənd təsərrüfatı məhsulları istehsalçılarına müddətli vergi güzəştlərinin verilməsi haqqında" və "Körpələr evlərinə, körpələr evi-uşaq bağçalarına, uşaq bağçalarına, xüsusi uşaq bağçalarına və uşaq evlərinə müddətli vergi güzəştlərinin verilməsi haqqında" qanun layihələrinin ləğv edilməsi də müzakirə mövzusu olub. Hər iki qanun layihəsi Vergilər Məcəlləsinin xüsusi müddəalarına görə tənzimlənəcək.
Belə ki, kənd təsərrüfatı məhsullarının istehsalı ilə məşğul olan (o cümlədən sənaye üsulu ilə) hüquqi və fiziki şəxslər həmin fəaliyyət prosesində istifadə olunan əmlaka görə 2014-cü il yanvarın 1-dən 5 il müddətinə əmlak vergisi ödəməkdən azaddırlar. Həmçinin körpələr evləri, körpələr evi-uşaq bağçaları, uşaq bağçaları, xüsusi uşaq bağçaları və uşaq evləri isə 2014-cü il yanvarın 1-dən 10 il müddətinə sadələşdirilmiş vergini ödəməkdən azaddırlar.
"Torpaqların dövlət ehtiyacları üçün alınması haqqında" qanun layihəsinə edilən dəyişikliyə əsasən ödənilən hər hansı kompensasiyaya görə heç bir rüsum və ya dövlətin xeyrinə alınan hər hansı bir ödəniş (vergi istisna olmaqla) tutulmur. Eyni zamanda qanuna əsasən ödənilən hər hansı kompensasiyaya görə vergidən azad edilmə Vergi Məcəlləsi ilə müəyyənləşdirilir.
Qeyd edək ki, hər 3 məsələ parlamentin plenar iclasında tövsiyə olunub.
Bütün xəbərlər Facebook səhifəmizdə















 USD

 EUR

 GBP

 RUB
