


Orxan Məmmədov: ““Sığorta fəaliyyəti haqqında” qanun ölkənin sığorta bazarında köklü dəyişikliklərə səbəb olub”
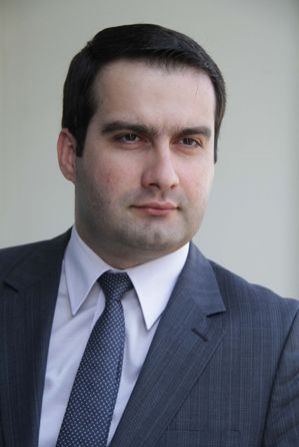
"AtaSığorta" ASC İdarə Heyətinin sədr müavini Orxan Məmmədovun SİA-ya müsahibəsi:
- Ölkəmizdə sığortanın nisbətən gənc və hələ sona qədər öyrənilməmiş istiqamət olduğunu nəzərə alaraq, bir çox sığorta şirkətləri vətəndaşların etibarsızlığı ilə qarşılaşır. Son illər vətəndaşların sığortaya olan münasibəti necə dəyişib?
- 2008-ci ildə "Sığorta fəaliyyəti haqqında" Qanunun qəbul edilməsi ölkəmizin sığorta bazarında köklü dəyişikliklərin başlanğıcını nümayiş etdirirdi. Yığılmış sığorta mükafatlarının həcminin əhəmiyyətli dərəcədə artımı, sığortanın cəmiyyətdə yayılması, sığorta şirkətlərində korporativ idarəetmə standartlarının yüksəlməsi, bütövlükdə, əhali arasında sığorta haqqında biliklərin möhkəmləndirilməsinə və genişlənməsinə səbəb olub. Sığorta – maliyyə xidmətinin növlərindən biridir, lakin maliyyə xidmətlərinin digər növləri ilə müqayisədə o, daha çox əhalinin etibarından asılıdır. İnkişaf etmiş sığorta bazarına malik ölkələrin hamısı bütövlükdə bu sahəyə etibarın yaranması proseslərindən keçiblər. Azərbaycan da burada istisna deyil. Tədricən, sığorta ödənişlərinin artımının şahidi olduqca, insanlar sığortaya daha çox etibar edəcək və öz sağlamlıqlarını, əmlaklarını, məsuliyyətlərini və s. daha fəal sığortalamağa başlayacaqlar. Sığortanın təbliği və onun populyarlaşması üçün çox mühüm amil sığortanın icbari növlərinin tətbiqi olub. Dövlət sığorta nəzarəti icbari sığortanın yeni növlərini tətbiq etdikdə, insanlar sığortaya daha çox maraq göstərir, onu daha yaxşı öyrənir, anlayır, könüllü sığortaya da maraq yaranır. Bundan başqa, sığortanın xidmətlərindən istifadə etmiş və onun əvəzini alan şəxs bu barədə öz tanışlarına danışır. Yəni, Azərbaycanda sığortaya etibarın formalaşmasının normal prosesi gedir. Bu sahədə vəziyyətin yaxşılaşması üçün ən başlıcası sığorta şirkətlərinin müştəri yönümlü işi və keyfiyyətli peşəkar xidmət göstərməsidir. Yalnız bu halda sığorta əhali arasında geniş yayılacaq və müvafiq olaraq, sığorta bazarı inkişaf edəcək. Bu gün əhalinin sığorta haqqında məlumatlandırılması üzrə fəal işə ehtiyac var. Sığorta şirkətləri bu məsələyə daha çox diqqət ayırmalıdırlar. Bunu etməyin çoxlu üsulları mövcuddur. İnkişaf etmiş sığorta bazarına malik bəzi ölkələr məktəb proqramına sığorta haqqında bilikləri tətbiq etmək üzrə müsbət təcrübəyə malikdir ki, bu da öz nəticələrini verib. Bu məsələdə çox fəal olan şirkətlər vardır, bununla bərabər, gözləmə mövqeyində olan şirkətlər də vardır. Hesab edirəm ki, bütün sığortaçılar fəal olmalıdır və bütün qüvvələrin birləşməsi hamıya faydalı olar.
- Sığortanın icbari növlərinin tətbiqi bazarda və sizin şirkətinizin timsalında sığortanın könüllü növlərinin inkişafına necə təsir göstərdi?
- 2011-ci ilin sonunda sığortanın icbari növləri haqqında qanunun işə başlaması bazarda mükafatların ciddi şəkildə artmasına səbəb oldu. Analoji proseslər AtaSığortada da müşahidə olunurdu. 2012-ci ildə o, mükafatların rekord həcmini topladı: yığımlar 10 milyon səviyyəsini keçdi ki, bunlardan dörd milyondan artıq icbari sığortanın üzərinə düşür. Zaman keçdikcə ölkədə icbari sığorta üzrə həcmlərin artımı gözlənilir, belə ki, əmlakın icbari sığortasında böyük potensial vardır. Azərbaycanda mənzil fondu böyükdür, lakin onun yalnız cüzi hissəsi sığortalanıb. Zənn edirəm ki, qarşıdakı dövrdə bu göstəricilər artacaq. İcbari sığortanın artım meyli sığortanın könüllü növlərinin inkişafına da yaxşı təsir göstərir. Xüsusilə də, bizim şirkətdə nəqliyyat vasitələri sahiblərinin mülki məsuliyyətinin icbari sığortası (MMİS) üzrə satışlar KASKO üzrə məhsulların paralel təqdim edilməsi üçün imkan yaratmış, izah etməyə əsas vardır ki, MMİS – məsuliyyət sığortasıdır, o, avtomobilin özünə aid deyil, ona görə də, KASKO da maraqlıdır. Bizim şirkətdə də MMİS-in tətbiqi KASKO üzrə yığımların artımına təsir edib.
Bütövlükdə, sığortanın icbari növləri itkilidir. Bir qayda olaraq, sığorta şirkətləri bu növlərin tətbiqindən böyük mənfəət götürə bilmir. Lakin onlar sığortanın könüllü növlərinə çıxış üçün imkan yaratdığından, sığorta şirkətləri bu növlərdən imtina etmir. Yaxın illərdə biz qarşımıza məqsəd qoymuşuq ki, yığımlarımızın ümumi strukturunda icbari növlərin payı 25 faizdən yüksək olmasın. Bu il biz könüllü sığorta növlərinin inkişafı istiqamətində qüvvəmizi fəallaşdıracağıq, bu istiqamətdə yeni promo-aksiyalar üzərində işləyirik ki, nəticədə bu, icbari növlərin payını aşağı salacaq. Təbii ki, biz bu növlər üzrə məhsulların satışını da fəal davam etdiririk. Bu gün portfeldə icbari və könüllü növlərin faiz nisbəti 40:60 kimidir. Biz artıq bu il könüllü növlərin payını artırmaq niyyətindəyik.
- Gələcəkdə AtaSığorta öz fəaliyyətində hansı istiqamətləri inkişaf etdirmək fikrindədir? Yaxın perspektivdə hansı yeni layihələr nəzərdə tutulub?
- Biz şirkətin bu ilə, həmçinin, ortamüddətli perspektiv üçün marketinq-planını hazırlamışıq. Şirkətlər müştərilərə konkret məhsullar vasitəsilə çıxdıqda dünyada trend müəyyən edilir. Biz də bu meylə müvafiq iş aparırıq. Müxtəlif müştəri qrupları üçün müxtəlif məhsullar hazırlayırıq, müxtəlif marketinq qərarları tapmağa cəhd edirik.
Biz sığortanın 26 növü üzrə xidmət göstəririk ki, bunlardan 22-si könüllü, 4-ü icbaridir. Biz özümüzü hər hansı müəyyən sahədə ixtisaslaşmış şirkət kimi deyil, universal sığorta şirkəti kimi görürük. Təbii ki, bütün növlər inkişaf etməyib, bazar üçün yaxşı satılan ənənəvi sığorta məhsulları vardır. Şirkətimiz bu növlər üzrə də işləyir – bu, avtomobil sığortasıdır, əmlak sığortasıdır, sığortanın icbari növləridir, tibbi sığortadır, bədbəxt hadisələrdən sığortadır. Hər hansı konkret növ üzrə ixtisaslaşma bizim məqsədimiz deyil, biz bütöv spektr üzrə xidmətlər göstərmək niyyətindəyik. Xüsusilə də, biz öz fəaliyyətimizi əhali ilə işə, pərakəndə satış istiqamətində inkişafa yönəldəcəyik, lakin bu heç də o demək deyildir ki, biz öz korporativ müştərilərimizi yaddan çıxarırıq. Biz öz işimizi elə yönəldəcəyik ki, sığorta daha kütləvi olsun, fiziki şəxsləri əhatə dairəsi genişlənsin.
Şirkətin həmçinin, kiçik və orta sahibkarlıq müəssisələri (SME) ilə böyük iş planları vardır. Banklar artıq on ilə yaxındır ki, SME ilə işləyir və bank sektoru artıq bu bazarın hansısa seqmentinə xidmət edir ki, bunu sığorta bazarı haqqında deyə bilmərik. Biz bu müştərilərə yönəldilmiş müəyyən məhsullar hazırlayırıq. Bu gün şirkətin müştəri bazasının təxminən 30%-i fərdi müştərilərin, 70%-i korporativ müştərilərin üzərinə düşür. AtaSığorta özünün bütün satış kanallarından – filial şəbəkəsi, sığorta agentləri, öz tərəfdaşları şəbəkəsindən – "Azpetrol" yanacaqdoldurma stansiyalarından, "Azərpoçt" milli poçt operatorunun şöbəsindən, "AtaBank"ın filial və şöbələrindən, VTB bankdan və bir neçə başqa banklardan səmərəli istifadə etmək niyyətindədir. Biz ölkənin bütün guşələrində olmaq istəyirik. Söhbət yalnız satışdan getmir, biz paralel olaraq müştərilərin hər dəfə kompensasiyalar üçün Bakıya gəlməməsi üçün əvəzlərin verilməsi prosesini rahat etmək üzərində işləyirik. Yaxın vaxtlarda artıq regionlarda əvəzlərin ödənilməsinə başlayacağıq. Şirkət ölkənin cənub regionunda yeni filial açmağı planlaşdırır. Bizim artıq dörd filialımız – Qərb, Şimal, Mərkəzi, Sumqayıt, həmçinin dörd nümayəndəliyimiz var – Aran, Şamaxı, Zaqatala və Lənkəran. Gələcəkdə biz öz imkanlarımızı genişləndirmək və müştərilərimizə göstərdiyimiz xidmətlərin keyfiyyətini yüksəltmək üçün bu prosesi davam etdirəcəyik.
Yanvar-aprel aylarında şirkətin yığımları 3,0 milyon manatı ötüb. Proqnozlarımıza görə, ilin yekunlarına görə şirkətin yığımları 11,9 manat təşkil edəcək. Ortamüddətli perspektivdə biz yığım və kapitalı üzrə öz mövqeyimizi birinci onluqda möhkəmləndirmək, mənfəətli biznesi davam etdirmək, korporativ idarəetməni təkmilləşdirmək, kadr potensialını gücləndirmək niyyətindəyik. Hədəfimiz AtaSığorta brendinin möhkəmlənməsi və populyarlaşmasına tuşlanıb.
Biz bu gün artıq 7,6 milyon manat səviyyəsində olan nizamnamə kapitalımızın yüksəldilməsi prosesini davam etdirmək niyyətindəyik. İlin sonuna qədər isə kapitalımızı 10,0 milyon manata çatdırmağı nəzərdə tutmuşuq. Azərbaycan Maliyyə Nazirliyi yanında Sığorta nəzarəti üzrə dövlət xidməti sığorta qanunvericiliyinə sığorta şirkətlərinin elektron xidmətlər təklifi, elektron imzanın tətbiqi və s. tənzimləyən dəyişikliklər hazırlanıb.
- AtaSığortanın onlayn-sığortanı inkişaf etdirmək barədə planları necədir?
- Biz artıq elektron xidmətlər tətbiqi üzərində iş aparırıq. Saytı yeniləmişik, indi o, istifadə üçün daha rahat olub. Yaxın vaxtlarda AtaSığorta elektron sığorta xidmətləri təqdim edəcək. Biz İT texnologiyaların tətbiqinə böyük əhəmiyyət veririk və onların biznesdə rolunu başa düşürük. Artıq yaxın gələcəkdə yeni proqram təminatı üzərində işi başa çatdıracağıq. Bu sistemin üstünlüklərini həm bizim müştərilər, həm də bizim əməkdaşlar, agentlər, tərəfdaşlar və s. Hiss edəcəklər. Bu proqram təminatı tərəfdaş banklarda öz xidmətlərimizi bir neçə dəqiqə ərzində göstərməyə imkan verəcək. Bizi həmçinin, mobil sığorta da maraqlandırır, bu, yeni trenddir. Biz saytımızın iOS-versiyasını hazırlayırıq. Əgər şirkətin satışı artırmaq üzrə ciddi planları varsa, o, bu işdən kənarda qala bilməyəcək.

Bütün xəbərlər Facebook səhifəmizdə















 USD

 EUR

 GBP

 RUB
